Notifiche fiscali via PEC: niente file “.eml”? Nessun problema. Al Fisco bastano le ricevute (anche in PDF)

È uno dei “colpi di scena” più tentati nelle aule tributarie: contestare la notifica via PEC dell’atto presupposto sostenendo che, senza il file originale in formato “.eml” o “.msg”, l’Amministrazione non possa dimostrare nulla. Una strategia che, però, davanti alla Corte di giustizia tributaria di primo grado di Latina si è rivelata un boomerang. Con la sentenza n. 9030/2026, depositata il 10 giugno, la Corte ha respinto in blocco questa impostazione, fissando un principio destinato a pesare in molti contenziosi: per gli atti tributari bastano le ricevute di accettazione e di avvenuta consegna della posta certificata, anche come semplici copie informatiche in PDF, purché consentano di verificare che la notifica si è perfezionata correttamente.

La vicenda: una cartella “orfana” di notifica?

Tutto nasce dal ricorso di una contribuente contro una cartella di pagamento, ritenuta illegittima perché — questa la tesi — l’avviso di liquidazione a monte non le sarebbe mai stato recapitato. Al motivo principale si affiancavano doglianze sul merito della pretesa, sul calcolo di imposta e interessi e sulla mancata escussione preventiva del debitore principale.

L’Agenzia delle Entrate, costituendosi, ha esibito le ricevute PEC della notifica dell’avviso. E qui la difesa ha giocato la carta del formato: senza i file “.eml” o “.msg” — sosteneva la ricorrente — non c’è modo di sapere con certezza cosa contenesse davvero quel messaggio certificato.

Due mondi da non confondere

Il giudice pontino ha ritenuto la tesi frutto di un equivoco di fondo: mescolare due piani normativi che viaggiano su binari separati. Il rigore probatorio del file originale è stato infatti elaborato dalla giurisprudenza con riferimento alle notificazioni degli atti giudiziari, quelle disciplinate dalla legge n. 53/1994, che riguarda le comunicazioni di cancelleria e le notifiche eseguite dalle parti del processo civile.

Ma cartelle di pagamento e avvisi di liquidazione vivono altrove: appartengono a una fase ancora stragiudiziale del rapporto tra Fisco e contribuente. E a quella fase le regole processuali non si estendono in automatico. Conclusione: per provare la notifica dell’atto impositivo non serve il messaggio telematico originale; sono sufficienti le ricevute di accettazione e consegna, anche in PDF, se idonee ad attestare il buon esito dell’operazione.

Effetto domino sul ricorso

Accertata la regolare notifica dell’avviso prodromico, per la Corte il resto crolla come un castello di carte: tutte le contestazioni di merito andavano sollevate impugnando quell’atto, nei termini, e non riesumate nella successiva fase di riscossione. L’avviso, ormai definitivo, rende inammissibile ogni doglianza tardiva. Il ricorso viene quindi rigettato per intero, con condanna della contribuente a 1.000 euro di spese.

La lezione per i difensori

Il messaggio pratico è duplice. Per chi assiste i contribuenti: puntare tutto sull’eccezione del formato PEC, quando si discute di atti impositivi o della riscossione, è una scommessa sempre più rischiosa — meglio aggredire l’atto presupposto quando è ancora impugnabile. Per gli uffici: conservare e produrre ricevute leggibili e complete resta comunque essenziale, perché la sufficienza del PDF vale solo se da quei documenti emerge, senza ombre, il perfezionamento della notifica.

Ancora una volta, insomma, nel processo tributario la forma conta. Ma non quella del file.

Vacanze rovinate? Il giudice può farvele “ripagare”: ecco quando scatta il risarcimento (anche morale)

Il pericolo, oggi, comincia davanti allo schermo, ben prima di fare le valigie. Secondo un’indagine Emg commissionata da Facile.it, nell’ultimo anno oltre 4,3 milioni di italiani sono incappati in una frode – consumata o tentata – legata alle ferie, per un conto complessivo che sfiora i 195 milioni di euro. Il raggiro più gettonato? La struttura ricettiva che semplicemente non esiste, seguita da biglietti aerei, escursioni e noleggi auto fantasma. E i bersagli preferiti, contro ogni stereotipo, sono i giovanissimi: tra i 18 e i 24 anni la percentuale di vittime schizza al 44,6%, contro una media nazionale del 14%.

Le regole d’oro anti-truffa

Per correre ai ripari, Airbnb e Polizia di Stato hanno lanciato nei giorni scorsi una campagna congiunta di sensibilizzazione. I consigli sono semplici ma efficaci: verificare sempre l’indirizzo del sito su cui si naviga, diffidare dei link ricevuti via sms, email o social, guardare con sospetto le offerte irresistibili e i depositi troppo alti, non pagare mai con bonifico diretto e non uscire mai dai canali ufficiali della piattaforma per comunicazioni e pagamenti. Come sintetizza Ivano Gabrielli, direttore della Polizia Postale, i segnali della truffa sono quasi sempre gli stessi – prezzo stracciato, host che mette fretta, richiesta di pagamento fuori piattaforma – e davanti a uno di questi campanelli d’allarme la mossa vincente è una sola: fermarsi e prendersi qualche minuto per verificare.

E se la vacanza c’è, ma è un disastro?

Superato lo scoglio della prenotazione, gli imprevisti non finiscono: hotel che non somiglia alle foto, valigia dispersa, volo cancellato, camera diversa da quella pagata. Qui entra in gioco la giurisprudenza, che negli ultimi anni ha compiuto una vera rivoluzione culturale: la vacanza non è più un acquisto qualsiasi, ma un’occasione irripetibile di riposo e realizzazione personale. Tradotto: se il soggiorno va storto per colpa di tour operator, vettori o strutture ricettive, il turista può ottenere non solo il rimborso, ma anche il ristoro del “danno da vacanza rovinata”, oggi espressamente disciplinato dal Codice del turismo, purché l’inadempimento non sia di scarsa importanza.

Il principio ha radici europee: fu la Corte di Giustizia UE, con la storica pronuncia “Leitner” del 2002 (causa C-168/00), a riconoscere per la prima volta dignità giuridica al “piacere perduto” delle ferie, aprendo la strada al risarcimento dei pregiudizi non patrimoniali. Un insegnamento che l’Italia ha poi recepito e codificato.

La prova? Ce la mette (quasi tutta) l’organizzatore

Sul fronte processuale, il viaggiatore parte avvantaggiato. La Cassazione, con la pronuncia n. 8124/2020, ha inquadrato quella di organizzatori e venditori come un’obbligazione di risultato: al turista basta dimostrare che i servizi promessi non sono stati resi come da contratto, mentre spetta alla controparte provare che il disservizio dipendeva da cause imprevedibili o estranee al proprio controllo.

E nel 2023, con la sentenza n. 5271, la Suprema Corte ha messo nero su bianco due punti chiave: il danno da vacanza rovinata include anche la componente morale – lo stress e la sofferenza per il viaggio sfumato – e la prescrizione è quella triennale prevista per i danni alla persona, non quella annuale.

Il naufragio prima del decollo

La vacanza può guastarsi anche prima di partire. Con l’ordinanza n. 8705 dell’aprile scorso, la Cassazione ha esaminato il caso di una coppia bloccata al gate, destinazione Sharm el-Sheikh, per un passaporto ritenuto inidoneo all’ingresso in Egitto. Il principio è netto: controllare i documenti spetta certamente anche al viaggiatore, ma se l’operatore fornisce indicazioni generiche, incomplete o tali da generare un ragionevole affidamento, la responsabilità non ricade automaticamente sul cliente. Chi vende il pacchetto deve mettere il consumatore in condizione di sapere con chiarezza cosa serve per partire.

Valigie fantasma e voli in ritardo

Capitolo bagagli: restare senza i propri effetti personali può compromettere seriamente il soggiorno, specie se breve o legato a un evento speciale come un viaggio di nozze. La recentissima ordinanza n. 16133/2026 rafforza ulteriormente la tutela: una volta accertata l’esistenza del danno, il giudice non può rigettare la domanda solo perché il passeggero non esibisce lo scontrino di ogni singola spesa.

Quanto a ritardi e cancellazioni, la giurisprudenza distingue due piani: le compensazioni forfettarie automatiche del regolamento europeo sui diritti dei passeggeri e, in aggiunta, il danno da vacanza rovinata, che scatta quando il disservizio incide concretamente sul programma turistico. Non conta il ritardo in sé, ma quanto ha effettivamente rovinato il soggiorno.

Il resort delle meraviglie… solo in brochure

Chiude il quadro il ricco contenzioso contro le strutture ricettive “photoshoppate”: camere declassate, piscine chiuse, cantieri rumorosi, spiagge impraticabili, problemi igienici. Attenzione però: non ogni intoppo apre le porte al risarcimento. Il pregiudizio deve superare la soglia della normale tollerabilità e compromettere in modo apprezzabile l’esperienza di viaggio.

Da qui il consiglio operativo finale: documentare tutto. Foto, video, reclami inviati durante il soggiorno, ricevute delle spese extra, comunicazioni con operatore e struttura. Il giudice liquiderà il danno in via equitativa, pesando durata del viaggio, gravità dei disagi e importanza dell’occasione perduta.

Perché la vacanza perfetta si difende due volte: prima davanti allo schermo, poi – se serve – in tribunale.

Legge Pinto, più tempo per non perdere l’indennizzo: la dichiarazione slitta al 30 ottobre 2026

Buone notizie per chi attende ancora la liquidazione di un indennizzo per l’irragionevole durata del processo. Il decreto legge Giustizia n. 100/2026, entrato in vigore il 12 giugno e attualmente in fase di conversione parlamentare, ha spostato al 30 ottobre 2026 il termine entro cui i titolari di indennizzi riconosciuti nel corso del 2022 – e non ancora pagati – dovranno presentare la dichiarazione prevista dall’articolo 5-sexies della legge n. 89/2001, la cosiddetta legge Pinto.

La scadenza originaria, fissata all’8 agosto 2026 dal decreto legge n. 117/2025 (convertito dalla legge n. 148/2025), viene così superata dall’articolo 7 del nuovo provvedimento, che concede ai creditori 83 giorni supplementari.

Perché serve la dichiarazione

Vale la pena ricordare il meccanismo: ottenere il decreto che riconosce l’equa riparazione non basta per incassare le somme. Il beneficiario deve infatti trasmettere per via telematica all’amministrazione debitrice un’apposita autodichiarazione, redatta sul modello approvato con decreto interministeriale Economia-Giustizia, nella quale attesta di non aver già incassato importi per lo stesso titolo, indica le eventuali azioni giudiziarie avviate per il medesimo credito, quantifica quanto ancora dovuto e sceglie come ricevere il pagamento.

Il dichiarante assume inoltre l’obbligo di inviare la documentazione richiesta e di segnalare tempestivamente ogni variazione dei dati comunicati. L’omissione ha conseguenze pesanti: senza questo adempimento, il pagamento non può essere disposto e, decorso il termine, scatta la decadenza.

Le ragioni dell’allineamento

Il doppio binario introdotto nel 2025 – 30 ottobre 2026 per i crediti fino al 31 dicembre 2021, 8 agosto 2026 per quelli del 2022 – rispondeva a un assetto organizzativo ormai superato. All’epoca dei decreti del 2022, infatti, il Ministero della Giustizia pagava direttamente solo i provvedimenti emessi dalle Corti d’appello di Roma, Napoli e Perugia, mentre le altre Corti gestivano autonomamente le proprie pratiche.

Con il lancio, nel 2025, del progetto straordinario “PintoPaga”, anche le istanze pendenti presso le restanti Corti d’appello sono confluite in un’unica gestione centralizzata. Il risultato è che oggi i decreti del 2022 vengono trattati insieme a quelli delle annualità anteriori: mantenere due scadenze diverse per creditori che si trovano nella stessa identica situazione non aveva più alcuna giustificazione.

Di qui l’intervento del legislatore, che ha inserito nell’articolo 5-sexies un nuovo comma 12-bis.1, estendendo ai decreti del 2022 il termine del 30 ottobre 2026, e ha riscritto il comma 12-ter, che ora riserva la scadenza dell’8 agosto ai soli decreti emessi dal 1° gennaio 2023 in poi.

Il consiglio operativo

Attenzione, però: la proroga non deve indurre a rinviare l’adempimento. Il margine resta contenuto e la sanzione – la perdita definitiva del diritto a riscuotere somme già riconosciute da un giudice – è tra le più severe. Per avvocati e beneficiari, il suggerimento è di verificare subito la posizione dei propri crediti Pinto e di completare quanto prima l’invio telematico della dichiarazione, senza aspettare l’autunno.

Stabilizzati oltre 9.100 lavoratori della Giustizia: dimezzate le scoperture negli uffici giudiziari

Sono 9147 su 9368 le unità di personale delle diverse qualifiche funzionali – di cui 6850 Aupp – Addetti all’Ufficio per il processo – che nella giornata di ieri hanno sottoscritto il nuovo contratto di lavoro a tempo indeterminato con il Ministero della Giustizia.

Gli obiettivi del Pnrr sono stati completamente raggiunti e perfino superati. Il personale che era stato assunto a tempo determinato è stato ora definitivamente stabilizzato attraverso esclusive risorse interne del Ministero e attraverso un accordo con le Organizzazioni sindacali.

Dall’intera operazione di arruolamento per la Pubblica Amministrazione, emergono così tre elementi fondamentali. Il primo è la portata storica, senza precedenti in termini numerici per il Ministero, della Giustizia dell’assunzione a tempo pieno di componenti degli uffici, che avevano esaurito il loro rapporto in base a quanto previsto dalla normativa europea sul Pnrr.

Il secondo elemento fondamentale è il grande sforzo economico, interamente sostenuto dal Ministero, pari ad un totale di 487.782.596 euro. Nel dettaglio: per la stabilizzazione dei funzionari (6850 Aupp, 712 tecnici amministrazione, 183 tecnici vari) 300.039.358 euro; per quella degli assistenti (operatori data entry e assistenti tecnici vari) 48.981.115 euro, senza contare 2600 assistenti, 100 geometri, 207 autisti, 390 operatori, 136 funzionari tecnici informatici e statistici, 370 Unep. Solo per Aupp la spesa è di 266.000.000 pari a più della metà del budget.

Il terzo elemento che delinea la portata storica della stabilizzazione sta nella significativa diminuzione del dato relativo al tasso di scopertura fino a oggi registrato negli uffici giudiziari: era del 35,50% al 30 giugno 2026, passa oggi al 16% in tutta Italia.

Il Ministro Carlo Nordio commenta così: “Si tratta di una misura che mira a una giustizia più efficiente e più rapida, alla quale seguirà entro l’anno il completamento delle coperture dell’organico della magistratura, cosa che non accadeva dalla fondazione della Repubblica”.

Privacy e IA, il Garante alza l’attenzione: aumentano data breach, deepfake e controlli

Nel pieno della trasformazione digitale, la protezione dei dati personali si conferma uno dei principali terreni di confronto tra innovazione tecnologica e tutela dei diritti. È il quadro che emerge dalla Relazione annuale del Garante per la protezione dei dati personali, che dedica ampio spazio all’impatto dell’intelligenza artificiale e alle nuove sfide poste dall’evoluzione delle tecnologie digitali.

Tra i dati più significativi spiccano i 2.415 data breach notificati nel corso del 2025, con un incremento del 10% rispetto all’anno precedente. Le violazioni hanno interessato sia il settore pubblico, in particolare Comuni, scuole e strutture sanitarie, sia quello privato, coinvolgendo soprattutto piccole e medie imprese, professionisti e aziende operanti nei settori delle telecomunicazioni, dell’energia e dei servizi. Nei casi più gravi l’Autorità è intervenuta con provvedimenti sanzionatori.

Sul fronte dell’attività ispettiva e repressiva, il Garante ha adottato 807 provvedimenti collegiali, 506 misure correttive e sanzionatorie e ha riscosso oltre 37 milioni di euro in sanzioni amministrative. Le segnalazioni ricevute sono state quasi 146 mila, mentre i reclami formalmente trattati hanno superato quota quattromila.

L’intelligenza artificiale rappresenta il filo conduttore dell’intera Relazione. L’Autorità è intervenuta su diversi fronti: dalla limitazione del trattamento dei dati degli utenti italiani da parte di DeepSeek fino alle istruttorie sui servizi di generazione di deepfake e deepnude, richiamando gli operatori del settore all’adozione dei principi di privacy by design e di adeguate misure di tutela dei dati personali.

Particolare attenzione è stata dedicata anche all’impiego dell’IA nella scuola e nella sanità. Nel primo caso il Garante ha espresso parere favorevole alle linee guida sull’utilizzo dell’intelligenza artificiale nelle istituzioni scolastiche, ponendo l’accento su un impiego sicuro, trasparente ed etico degli strumenti digitali. In ambito sanitario, invece, ha accompagnato lo sviluppo di progetti basati sull’IA ribadendo la necessità di rispettare i principi di minimizzazione dei dati, accountability e protezione fin dalla progettazione.

Non meno rilevante l’attività di controllo nel mondo del lavoro. L’Autorità è intervenuta contro sistemi di monitoraggio ritenuti invasivi, ha vietato specifici trattamenti di dati dei lavoratori e ha richiamato le aziende sull’utilizzo di strumenti di videosorveglianza e applicazioni di intelligenza artificiale potenzialmente lesive della riservatezza e della dignità del personale.

La Relazione dedica inoltre ampio spazio ai rischi per i minori online, al contrasto del telemarketing aggressivo, alla tutela dei dati sanitari e ai processi di digitalizzazione della Pubblica amministrazione, confermando come la protezione dei dati sia ormai un elemento imprescindibile per qualsiasi percorso di innovazione digitale.

Processo penale telematico, cambia il calendario: obbligo rinviato fino al 2030

La completa digitalizzazione del processo penale richiederà più tempo del previsto. Con il decreto ministeriale n. 114 del 26 giugno 2026, pubblicato nella Gazzetta Ufficiale del 30 giugno, il Ministero della Giustizia ha rivisto il programma di introduzione del deposito telematico obbligatorio, scegliendo una transizione progressiva anziché un avvio contemporaneo per tutti gli uffici giudiziari.

L’obiettivo resta quello di rendere il canale telematico l’unica modalità ordinaria per il deposito di atti, documenti, richieste e memorie, ma il percorso sarà distribuito nell’arco di diversi anni. La decisione tiene conto del diverso livello di preparazione tecnologica e organizzativa degli uffici, consentendo un’implementazione più graduale dei nuovi strumenti informatici.

La prima tappa scatterà il 1° luglio 2027, quando l’obbligo interesserà le Corti d’appello e le Procure generali presso le stesse, con alcune esclusioni previste dal decreto, tra cui gli uffici che trattano i procedimenti minorili.

Dal 1° gennaio 2028 il deposito esclusivamente telematico sarà esteso agli Uffici del Giudice di Pace, alla Corte di Cassazione e alla Procura Generale presso la Cassazione. Un anno più tardi, dal 1° gennaio 2029, sarà la volta dei Tribunali per i minorenni e delle relative Procure della Repubblica, mentre i Tribunali di Sorveglianza completeranno la transizione dal 1° gennaio 2030.

Anche alcuni specifici procedimenti seguiranno un calendario autonomo. Le impugnazioni contro i provvedimenti del Giudice di Pace diventeranno esclusivamente telematiche dal gennaio 2028; i procedimenti delle Corti d’appello per i minorenni dal gennaio 2029; quelli di esecuzione dal luglio dello stesso anno. L’ultima fase, fissata al 1° luglio 2030, riguarderà, tra gli altri, i procedimenti di revisione, quelli per la riparazione dell’ingiusta detenzione, i rimedi conseguenti alle decisioni della Corte europea dei diritti dell’uomo, i rapporti con le autorità giudiziarie straniere e le procedure relative al mandato d’arresto europeo.

Nel periodo di transizione continuerà a essere applicato il sistema del doppio binario. Gli avvocati potranno quindi utilizzare sia il deposito telematico sia quello con modalità tradizionali fino alle rispettive date di entrata in vigore dell’obbligo: fino al 30 giugno 2027 per le Corti d’appello e le Procure generali e fino al 31 dicembre 2027 per Giudici di Pace, Corte di Cassazione e Procura Generale presso la Cassazione.

Il decreto precisa inoltre che, anche prima delle scadenze fissate, il deposito digitale potrà essere utilizzato negli uffici per i quali il Ministero della Giustizia avrà attestato la piena funzionalità dei sistemi informatici mediante specifici provvedimenti pubblicati sul Portale dei servizi telematici.

Tra le novità figura anche il differimento al 31 dicembre 2026 della possibilità, per magistrati e personale amministrativo, di depositare con modalità non telematica gli atti relativi alle intercettazioni telefoniche, informatiche, telematiche e ambientali. Una scelta che concede agli uffici ulteriore tempo per completare l’adeguamento tecnologico anche in uno dei settori più complessi del processo penale.

Depositi UNEP respinti? Il problema è nell’anagrafica dell’ufficio, non nel software

Negli ultimi giorni alcuni professionisti hanno segnalato il rigetto di depositi telematici destinati all’UNEP a causa della mancata compilazione del campo “Avvocato”, elemento indispensabile affinché l’ufficio possa accettare il deposito.

Una situazione che, a prima vista, potrebbe far pensare a un’anomalia del software di deposito. Le verifiche tecniche svolte hanno però portato a una conclusione diversa: gli schemi ministeriali utilizzati per il deposito risultano infatti aggiornati e il file XML viene generato e validato correttamente secondo le specifiche previste. Il problema, quindi, non è riconducibile al software utilizzato per il deposito telematico e può manifestarsi indipendentemente dall’applicativo impiegato.

A chiarire l’origine dell’anomalia è stata la stessa assistenza del Ministero della Giustizia. Secondo quanto comunicato, il campo “Avvocato” non viene valorizzato quando i dati del professionista risultano incompleti nell’anagrafica del GSU (Gestione Servizi UNEP) dell’ufficio giudiziario destinatario del deposito. In altre parole, il deposito viene predisposto correttamente, ma l’ufficio non riesce ad acquisire le informazioni necessarie perché la propria banca dati contiene un’anagrafica incompleta o non aggiornata.

L’anomalia si verifica tipicamente in occasione del primo deposito telematico effettuato presso un determinato UNEP. In questa fase, infatti, l’anagrafica del professionista potrebbe non essere ancora presente o risultare incompleta nel sistema GSU dell’ufficio giudiziario. Una volta creata o aggiornata correttamente, i successivi depositi presso lo stesso ufficio non dovrebbero più presentare questa criticità.

La soluzione, in questi casi, non richiede alcun intervento da parte dell’avvocato sul deposito già predisposto né modifiche al software utilizzato. È invece l’ufficio giudiziario interessato che deve richiedere l’aggiornamento dell’anagrafica, rivolgendosi al CISIT competente oppure aprendo un ticket di assistenza presso i canali ministeriali.

Una volta aggiornati i dati presenti nel GSU, il problema viene risolto e il deposito può essere acquisito correttamente.

Per gli avvocati è quindi importante sapere che, quando il deposito viene respinto perché il campo “Avvocato” risulta non compilato, pur in presenza di un file XML correttamente validato, il problema potrebbe dipendere dall’anagrafica del professionista presente nel GSU dell’ufficio giudiziario. In questi casi è opportuno rivolgersi al cancelliere dell’ufficio interessato, che potrà verificare l’anagrafica ed eventualmente provvedere alla modifica dei dati oppure aprire un ticket di assistenza, così da consentire la corretta acquisizione del deposito.

In caso di dubbi o di anomalie nei depositi telematici, il servizio di assistenza di Servicematica resta a disposizione degli utenti per effettuare le verifiche preliminari e aiutare a individuare l’origine del problema. Quando l’anomalia dipende dalle anagrafiche dell’ufficio giudiziario, il supporto può inoltre fornire le indicazioni necessarie per indirizzare correttamente la segnalazione all’UNEP competente, evitando inutili perdite di tempo.

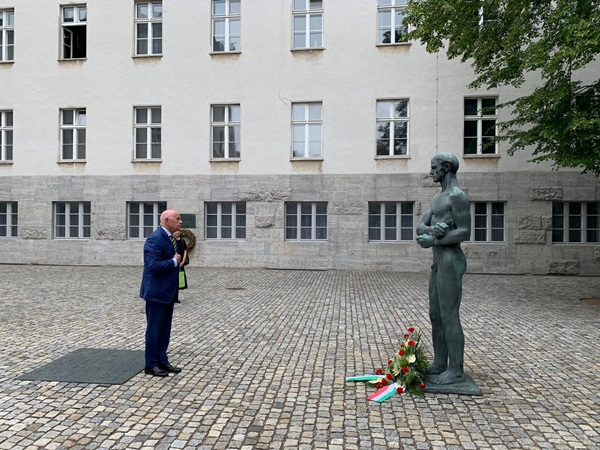
Nordio rende omaggio alla Resistenza tedesca al Memoriale di Berlino

Roma, 1° luglio 2026 – Il ministro della Giustizia, Carlo Nordio, in visita a Berlino, ha fatto tappa al Memoriale della Resistenza tedesca contro il nazionalsocialismo. Lo spazio ha sede nel complesso edilizio Bendlerblock, dove durante il Terzo Reich si trovava l’Alto Comando dell’Esercito tedesco.

Il Guardasigilli ha reso omaggio a tutti i Caduti deponendo una corona davanti alla statua di Claus Schenk Graf von Stauffenberg, ufficiale protagonista dell’“Operazione Valchiria” che fu fucilato dai nazisti.

Acquisti online extra-UE, scatta il nuovo dazio europeo sui piccoli pacchi

Comprare prodotti da piattaforme come Shein, Temu o AliExpress potrebbe diventare meno conveniente. Da oggi l’Unione europea introduce un nuovo dazio temporaneo di 3 euro sulle spedizioni provenienti da Paesi extra-UE con un valore dichiarato inferiore a 150 euro, una misura destinata a incidere su milioni di acquisti effettuati ogni giorno dai consumatori europei.

L’intervento rientra nella più ampia strategia di Bruxelles per rafforzare i controlli sulle importazioni di basso valore e ridurre gli squilibri concorrenziali tra i venditori europei e i grandi operatori dell’e-commerce internazionale. Secondo la Commissione europea, una parte significativa dei piccoli pacchi in ingresso nel mercato unico presenta infatti dichiarazioni doganali inesatte oppure contiene prodotti che non rispettano gli standard di sicurezza previsti dalla normativa europea.

Il nuovo prelievo non viene calcolato sul numero degli articoli acquistati, ma sulla loro classificazione doganale. Ciò significa che un ordine composto esclusivamente da prodotti appartenenti alla stessa categoria merceologica sconterà un solo dazio di 3 euro. Se, invece, nello stesso acquisto sono presenti beni appartenenti a categorie differenti, il contributo verrà applicato per ciascuna classificazione tariffaria, aumentando l’importo complessivo dovuto.

Gli adempimenti doganali e il pagamento del dazio saranno gestiti dal venditore o dall’importatore nell’ambito delle procedure di sdoganamento, senza richiedere un intervento diretto dell’acquirente.

Accanto a questa novità resta però aperto il capitolo relativo ai costi di gestione delle spedizioni. Nell’ambito della riforma del sistema doganale europeo è infatti prevista anche una cosiddetta handling fee, un contributo destinato a coprire le attività amministrative legate allo sdoganamento dei pacchi. Diversamente dal nuovo dazio, questa commissione non riguarda il valore della merce, ma i costi operativi sostenuti durante le procedure di importazione.

Sul fronte italiano, il calendario segue invece tempi diversi. Il contributo nazionale di 2 euro previsto dalla legge di bilancio per le spedizioni di modesto valore provenienti da Paesi extra-UE non entrerà immediatamente in vigore: la sua applicazione è stata infatti rinviata al mese di ottobre, evitando almeno per il momento il cumulo con il nuovo prelievo europeo.

Responsabilità del professionista, la Cassazione ridefinisce i confini del concorso negli illeciti tributari

Le più recenti pronunce della Corte di Cassazione stanno modificando in modo significativo il quadro della responsabilità dei professionisti nelle violazioni tributarie commesse dai propri clienti. Un’evoluzione interpretativa destinata ad avere effetti concreti sull’attività quotidiana di commercialisti, consulenti fiscali e intermediari, chiamati oggi a prestare ancora maggiore attenzione nella gestione degli incarichi.

Dalla responsabilità esclusiva della società al concorso del professionista

Per molti anni la giurisprudenza aveva interpretato la normativa sulle sanzioni tributarie nel senso che, quando la violazione riguardava una società dotata di personalità giuridica, la responsabilità amministrativa restasse confinata all’ente stesso. Di conseguenza, salvo casi eccezionali di società fittizie o utilizzate come schermo illecito, il professionista esterno non veniva normalmente coinvolto nelle contestazioni.

Negli ultimi due anni questo orientamento è progressivamente cambiato.

Secondo la Suprema Corte, infatti, la disciplina che attribuisce le sanzioni alla persona giuridica non impedisce di contestare un concorso nell’illecito a soggetti esterni qualora abbiano fornito un contributo concreto alla violazione fiscale. In altre parole, il consulente può essere chiamato a rispondere quando abbia partecipato, favorito o consapevolmente agevolato comportamenti contrari alla normativa tributaria.

Nessun automatismo, ma maggiore attenzione

L’indirizzo della Cassazione non mira a colpire il professionista che svolge correttamente il proprio lavoro, bensì chi partecipa attivamente alla costruzione di operazioni elusive o fraudolente.

Le sentenze finora pronunciate riguardano infatti situazioni caratterizzate da condotte particolarmente gravi: operazioni prive di reale sostanza economica, violazioni sistematiche, utilizzo di schemi artificiosi o altre irregolarità difficilmente riconducibili a semplici errori professionali.

Resta però un elemento di incertezza. I principi formulati dalla Corte sono espressi in termini generali e fanno riferimento a concetti come “contributo causale”, “diligenza qualificata” e “obblighi di controllo” derivanti dal mandato professionale, senza individuare confini perfettamente definiti.

Proprio questa ampiezza interpretativa ha alimentato le preoccupazioni della categoria.

Le rassicurazioni dell’Amministrazione finanziaria

Sul punto sono arrivate indicazioni rassicuranti da parte del Ministero dell’Economia e dell’Amministrazione finanziaria, secondo cui non esisterà alcun automatismo nell’attribuzione della responsabilità al consulente.

Ogni eventuale contestazione dovrà essere preceduta da una valutazione puntuale del ruolo effettivamente svolto dal professionista, verificando se vi sia stato un concreto contributo alla realizzazione dell’illecito.

L’obiettivo dichiarato rimane quello di perseguire le ipotesi di reale compartecipazione e non di estendere indiscriminatamente la responsabilità a chi presta assistenza tecnica.

Le cautele operative diventano fondamentali

Alla luce del nuovo scenario interpretativo, assume ancora maggiore importanza adottare procedure documentali rigorose durante tutto il rapporto professionale.

Tra le principali buone pratiche rientrano:

  • predisporre lettere d’incarico dettagliate, specificando con precisione l’ambito dell’attività affidata;
  • acquisire e conservare tutta la documentazione fornita dal cliente;
  • richiedere conferme scritte per operazioni fiscalmente particolarmente delicate;
  • segnalare tempestivamente eventuali anomalie o incoerenze riscontrate nella documentazione;
  • formalizzare per iscritto il proprio dissenso quando le scelte del cliente appaiano non conformi alla normativa;
  • ottenere una conferma espressa qualora il contribuente decida di proseguire nonostante il parere contrario del consulente;
  • valutare, nei casi più gravi, la rinuncia all’incarico quando emergano dati manifestamente falsi o operazioni chiaramente fittizie.

Pur non costituendo sempre una causa di esclusione della responsabilità, tali comportamenti possono rappresentare un importante elemento probatorio a favore del professionista.

Possibili interventi del legislatore

Accanto all’evoluzione giurisprudenziale, si guarda ora anche a un possibile intervento normativo che renda più prevedibili i confini della responsabilità dei consulenti.

Tra le ipotesi prospettate figurano l’introduzione di specifiche tutele per il professionista che abbia documentato il proprio dissenso rispetto alle scelte del cliente, il riconoscimento di effetti esimenti per determinate condotte diligenti e, nei casi più estremi, l’obbligo di rinunciare all’incarico, secondo un modello già noto nella disciplina antiriciclaggio.

Iso 27017
Iso 27018
Iso 9001
Iso 27001
Iso 27003
Acn
RDP DPO
CSA STAR Registry
PPPAS
Microsoft
Apple
vmvare
Linux
veeam
0
    Prodotti nel carrello
    Il tuo carrello è vuoto